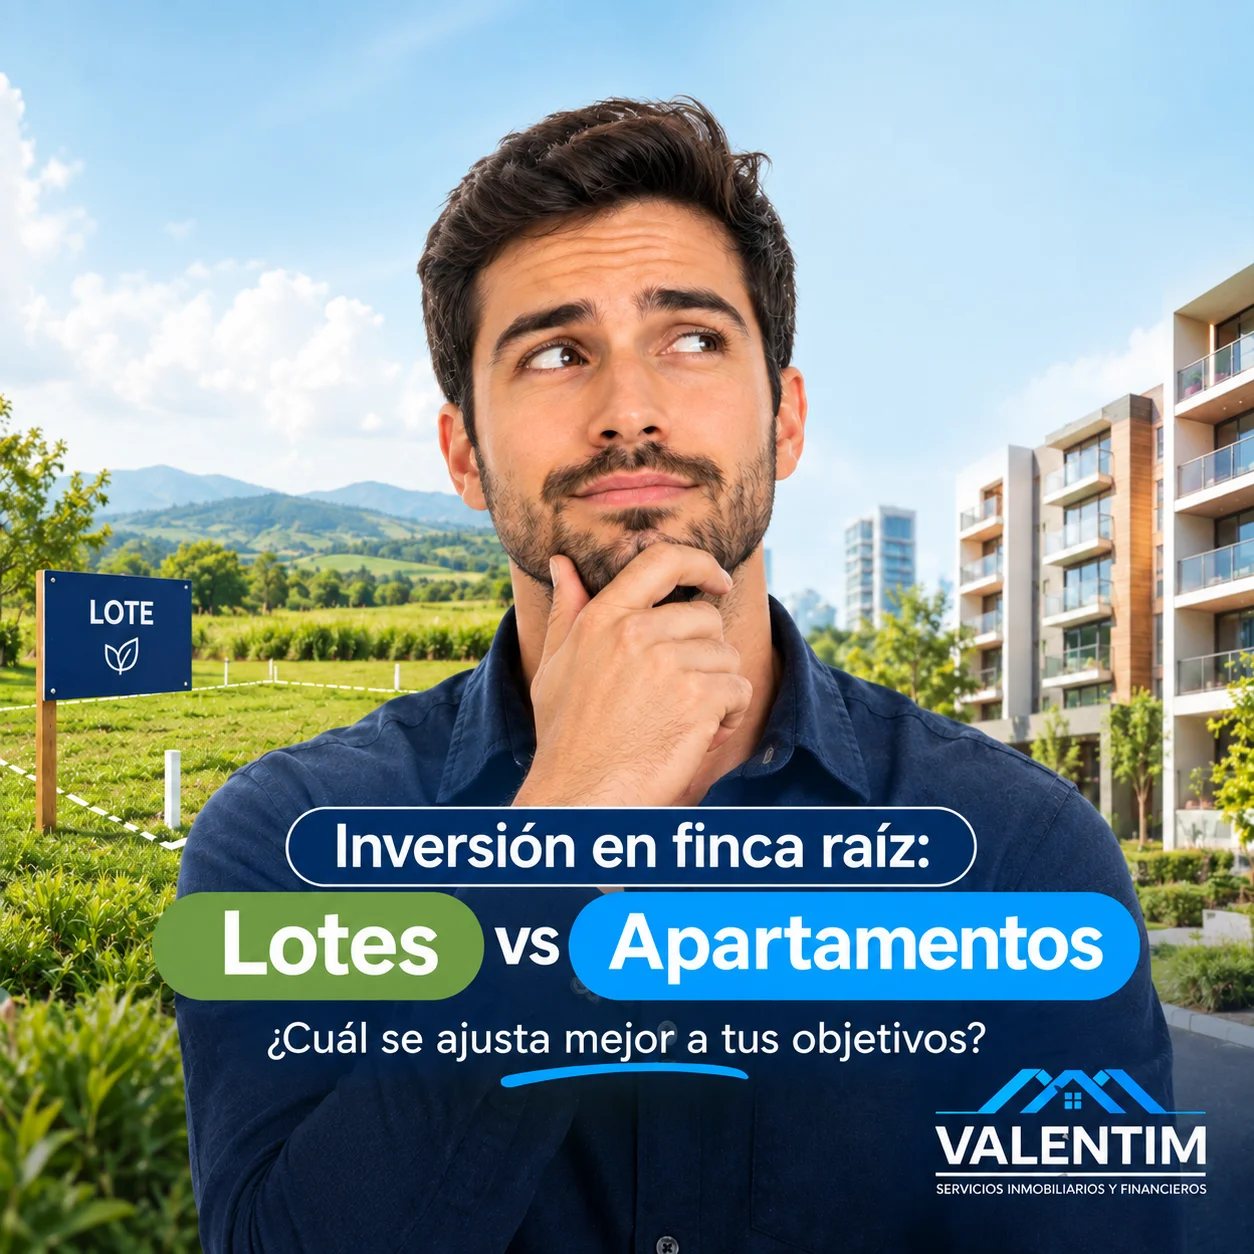
¿Lote o apartamento? Si tu prioridad es entrar a la finca raíz con poco capital, sin deudas con intereses y apostando a la valorización de largo plazo, el lote gana; si necesitas renta mensual desde el primer día y tienes el capital y el crédito para asumirla, el apartamento tiene sentido. La respuesta seria no es un eslogan sino una comparación de números, y eso es lo que vas a encontrar aquí, con cifras reales de lotes en el Tolima.
La comparación honesta, variable por variable
| Variable | Lote (ej. Tolima con Valentim) | Apartamento (ciudad principal) |
|---|---|---|
| Ticket de entrada | Desde $42.000.000 (Las Ramblas II, 72 m²) | Habitualmente varios cientos de millones |
| Cuota inicial | 10% ($4.200.000 en ese caso) | Usualmente 30% |
| Financiación | Hasta 36 cuotas fijas, 0% interés, directa | Crédito hipotecario a 15–20 años con intereses |
| Gastos mensuales del activo | Predial bajo; sin administración | Administración, predial, seguros, reparaciones |
| Ingreso inmediato | No (hasta que construyas) | Sí, si logras arrendarlo |
| Riesgo de vacancia | No aplica | Meses sin arrendatario siguen costando |
| Fuente del retorno | Valorización de la tierra + desarrollo posterior | Renta mensual + valorización moderada |
| Flexibilidad | Total: construyes qué, cuándo y cómo quieras | Nula: el inmueble ya es lo que es |
Ninguna columna es perfecta. La pregunta correcta es cuál se ajusta a tu capital disponible, tu tolerancia a deuda y tu horizonte.
El costo oculto del apartamento: los intereses y los gastos fijos
El apartamento arrendado es la inversión inmobiliaria más popular de Colombia, pero su rentabilidad real se calcula después de tres descuentos que muchos olvidan:
- Los intereses del crédito. En un hipotecario a 15 o 20 años, el costo financiero acumulado puede acercarse al valor del propio inmueble. Pagas dos veces: una al vendedor y otra al banco.
- Los gastos recurrentes. Administración, predial urbano, seguros y reparaciones se descuentan de la renta todos los meses, haya o no arrendatario.
- La vacancia. Cada mes sin inquilino no es ingreso cero: es ingreso negativo, porque los gastos fijos siguen corriendo.
Nada de esto hace mala la inversión en apartamentos; la hace exigente. Necesitas capital robusto, buen perfil crediticio y estómago para administrar inquilinos.
La matemática del lote: entrada baja, costo de espera casi nulo
El lote invierte la ecuación. Tomemos Lagos del Olimpo 4, en Melgar: $48 millones por 90 m² en un proyecto con lagos naturales y complejo acuático. La entrada son $4.800.000 (10%) y el saldo se paga en hasta 36 cuotas fijas de unos $1.200.000, sin un peso de intereses, directamente con la constructora. El precio pactado es el precio final.
Mientras pagas, tu costo de mantener el activo es mínimo: no hay administración, no hay reparaciones, no hay inquilinos que gestionar, y el predial de lotes campestres suele ser bajo. Es una inversión que “duerme bien”: no produce renta todavía, pero tampoco te desangra.
¿Y el retorno? Viene por dos vías. La primera es la valorización de la tierra en zonas con demanda turística creciente: Melgar es el destino de piscinas más conocido del país a 2,5 horas de Bogotá, Carmen de Apicalá crece con condominios campestres de alta calidad, y Cunday es la frontera natural de precios bajos. La segunda vía es el desarrollo: cuando construyes, conviertes un activo pasivo en uno productivo vía renta vacacional, un mercado que en esta región funciona todos los fines de semana del año.
“Yo se lo explico así a mis clientes: el apartamento es comprar un negocio andando, con sus ingresos y sus dolores de cabeza; el lote es comprar la materia prima del negocio a precio de hoy. Si tienes $500 millones y necesitas renta ya, apartamento. Si tienes $5 o $10 millones para la inicial y horizonte de años, el lote no tiene competencia.” — David Celis, asesor de Valentim
¿Qué tanto capital te exige cada camino? Un ejemplo con plata real
Supón que dispones de $15 millones ahorrados y capacidad de pago de $1,5 millones mensuales.
- Ruta apartamento: con eso no alcanzas la cuota inicial del 30% de casi ningún inmueble urbano nuevo. Tendrías que ahorrar varios años más solo para arrancar, comprando a los precios de ese momento futuro.
- Ruta lote: hoy mismo cubres la inicial de cualquier proyecto del portafolio, desde Las Ramblas II ($4,2M de inicial) hasta El Oasis en Carmen de Apicalá ($6,5M por 200 m²), y tu capacidad mensual paga la cuota completa. En 36 meses el activo está saldado y escriturado a tu nombre, con escritura individual.
Esa diferencia de barrera de entrada es la razón por la que el lote es, en la práctica, el vehículo con el que la mayoría de familias colombianas de ingresos medios entra de verdad a la finca raíz. Puedes ver el detalle del esquema en cómo funciona la compra.
Los riesgos del lote (porque también los tiene)
En Valentim preferimos decírtelos de frente: el lote no genera flujo de caja hasta que construyas o vendas; su liquidez depende de la demanda de la zona, así que la ubicación no es negociable; y el mayor riesgo de todos es la informalidad jurídica. Un lote sin escritura individual registrada no es una inversión, es un problema futuro. Por eso todos nuestros proyectos entregan escritura individual y documentación verificable antes de que firmes nada.
Da el siguiente paso
Si tu conclusión después de estos números es que el lote encaja con tu momento —poco capital de entrada, cero intereses, horizonte de valorización—, el siguiente movimiento es concreto: explora los proyectos disponibles en Melgar, Carmen de Apicalá y Cunday con precios desde $42 millones, revisa cómo funciona la compra con el 10% de inicial y 36 cuotas fijas, y escríbenos por WhatsApp para que un asesor arme contigo la simulación de cuotas del proyecto que mejor se ajuste a tu presupuesto.